
Vitrine de commerce : que faire et qui paie
Vitrine cassée assurance.
En bref : photographiez tout avant de nettoyer, portez plainte, faites sécuriser la devanture et déclarez le sinistre par écrit à votre assureur dans le délai du contrat, jamais moins de 5 jours ouvrés (2 en cas de vol). La garantie qui paie dépend de la cause : bris de glace, vandalisme, vol ou émeutes. Ce qui reste à votre charge peut, après des violences commises par un attroupement, être réclamé à l'État.
Ce guide s'adresse au commerçant dont la vitrine, et souvent le rideau métallique, a été cassée : vandalisme, cambriolage, pillage, émeute ou accident. Commerce touché le 17 octobre 2026 ? Lisez aussi notre article sur les pillages du 17 octobre.
Mis à jour le · DRM (SAS DRM, Paris 11e)
Vitrine cassée : que faire, et dans quel ordre ?
En bref
Les preuves d'abord, la sécurité ensuite, l'assureur dans les délais. Photographiez et faites constater avant de nettoyer, portez plainte, faites fermer le local, puis déclarez le sinistre par écrit. Gardez les pièces abîmées jusqu'à l'expertise.
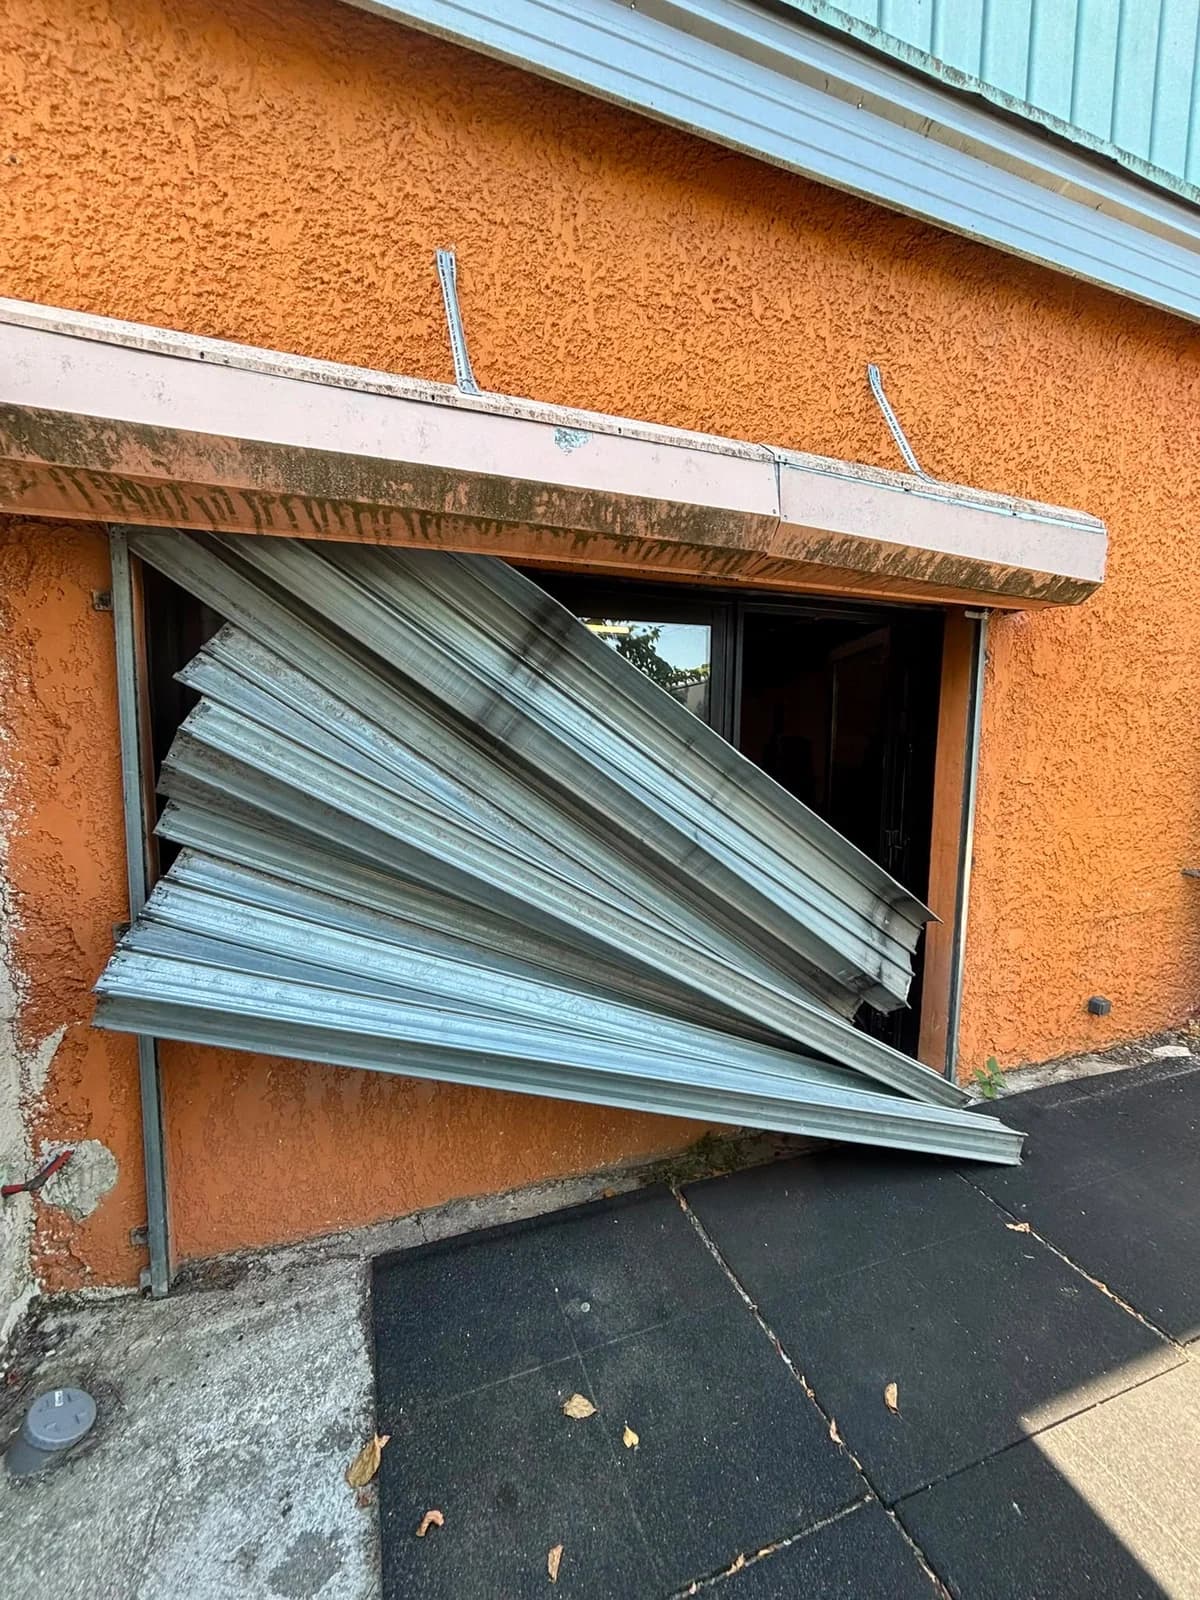
Photographiez tout avant de nettoyer
Façade, vitrine, rideau, intérieur, inscriptions, rue : photos et vidéos datées, en plan large puis en détail. Récupérez les images de vidéosurveillance avant qu'elles ne soient écrasées. Si les auteurs sont encore là, ne vous exposez pas : appelez le 17.
Faites constater par un commissaire de justice
Le commissaire de justice (l'ancien huissier) décrit les dégâts sur place ; ses constatations font foi jusqu'à preuve contraire. C'est la preuve la plus solide si l'étendue des dommages est discutée.
Portez plainte
Pour dégradation et, si des biens ont été emportés, pour vol. Auteur inconnu : la plainte pour atteinte aux biens peut aussi se faire en ligne, sur le portail « Ma Sécurité » du ministère de l'Intérieur. Gardez le récépissé pour l'assureur.
Faites sécuriser le local
Fermeture provisoire, rideau débloqué ou remis en service avant la nuit, sans attendre l'expert. Pour les réparations définitives, voyez d'abord l'assureur (devis à lui soumettre, entreprise agréée ou non). Notre dépannage de rideau métallique répond 24h/24, 7j/7 au 09 72 23 13 88.
Déclarez le sinistre par écrit
Prévenez l'assureur au plus vite, puis confirmez par écrit (recommandé ou espace client) dans le délai du contrat : jamais moins de 5 jours ouvrés, 2 en cas de vol. Joignez photos, récépissé de plainte et première liste des dégâts ; demandez un acompte si la remise en état presse.
Gardez les pièces abîmées
Avant l'expertise, ne jetez rien de ce qui pourrait être discuté : lame finale tordue, serrure arrachée, marchandise abîmée. Verre brisé et denrées périssables peuvent partir, une fois photographiés. N'acceptez que l'expert mandaté par votre assureur.
Chiffrez vos pertes
Biens détruits ou volés avec leurs factures, devis de réparation (vitrine, rideau, enseigne), factures de mise en sécurité et, pour une perte d'exploitation, le chiffre d'affaires des mêmes périodes des années précédentes.
Décrire sans qualifier
Dans la plainte comme dans la déclaration, décrivez les faits (heure, rue, nombre de personnes, passage d'un cortège, ce qui a été cassé ou pris) sans les qualifier vous-même : des mots comme « bande organisée » peuvent compliquer un recours contre l'État.
Assurance vitrine commerce : quelle garantie joue selon la cause ?
En bref
Il n'existe pas d'« assurance vitrine » à part : ce sont plusieurs garanties de votre multirisque professionnelle. Le bris de glace paie le verre, le vandalisme les dégradations, le vol le stock emporté, l'extension émeutes les dégâts d'une émeute ou d'un pillage. Chacune a sa franchise et son plafond : c'est la cause du sinistre qui décide laquelle joue.
| Cause du sinistre | Garantie à vérifier | À lire dans le contrat |
|---|---|---|
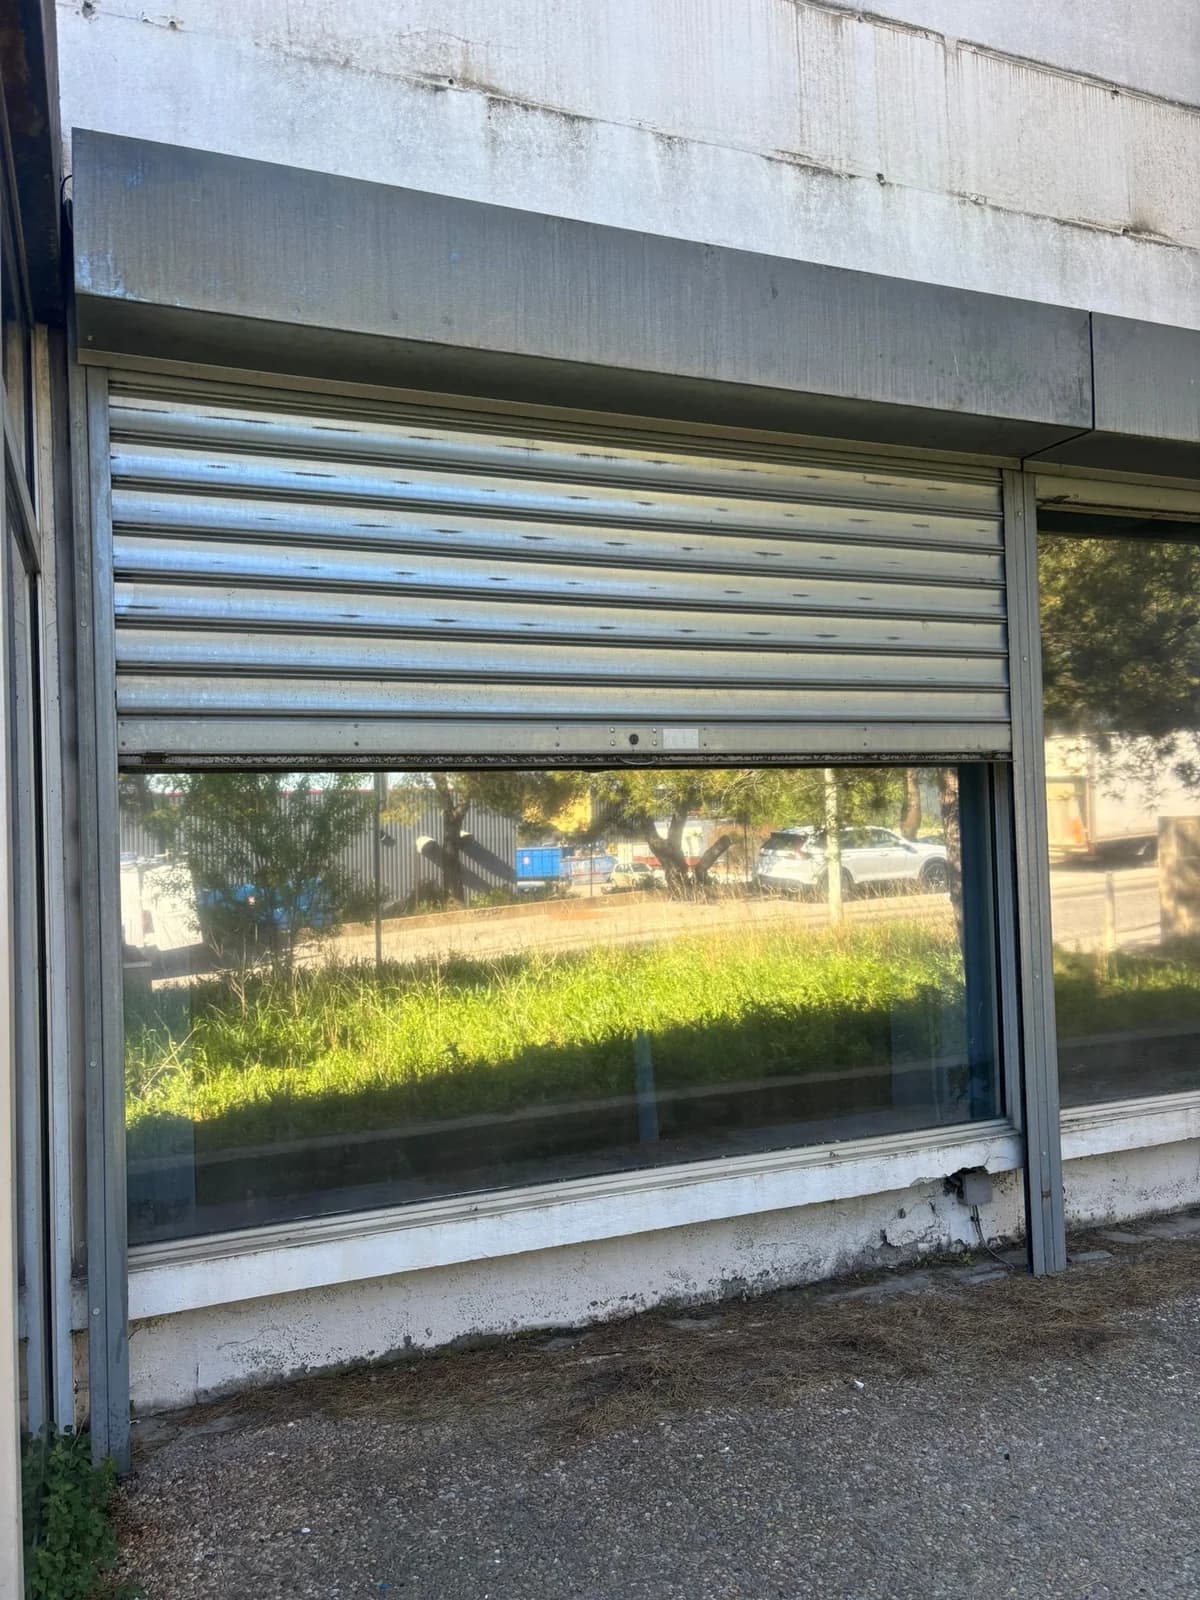 Vitrine brisée : choc, projectile, accident | Bris de glace | Les surfaces couvertes (vitrine, porte vitrée, enseigne), la franchise, une fermeture provisoire en attendant le vitrier. |
| Vandalisme : coups, tags, rideau enfoncé | Vandalisme | Si elle est incluse ou en option, et les biens visés : devanture, rideau métallique, enseigne, aménagements. |
 Cambriolage ou tentative d'effraction | Vol, et dégâts causés pour entrer | Ses conditions : traces d'effraction, issues fermées, protections exigées en service (rideau baissé et verrouillé, alarme…) ; plafonds du stock et des espèces. |
 Émeute, pillage, mouvement populaire | Extension « émeutes et mouvements populaires » | Sans cette clause, l'assureur n'en répond pas (code des assurances, art. L121-8) ; s'il refuse pour ce motif, c'est à lui de prouver l'émeute. |
 Tempête : vitrine ou rideau arrachés par le vent | Tempête | Obligatoire dans les contrats incendie et dommages aux biens (art. L122-7) ; franchise et plafond propres aux biens professionnels possibles. |
Inondation ou autre catastrophe naturelle reconnue par arrêté : garantie catastrophes naturelles, à déclarer au plus tard 30 jours après la publication de l'arrêté (code des assurances, art. L125-2).
Ce qui reste souvent à votre charge
- La franchise, la vétusté et tout ce qui dépasse les plafonds.
- La perte d'exploitation, si vous ne l'avez pas souscrite ; souscrite, elle suppose en général un dommage matériel garanti et a une franchise en jours.
- La fermeture provisoire et le gardiennage, si le contrat ne les prévoit pas.
Les règles à connaître
- Une déclaration tardive ne vous est opposable que si l'assureur prouve que le retard lui a nui (art. L113-2).
- Pour contester un refus ou un montant : 2 ans à compter de l'événement (art. L114-1).
- Si le contrat exige un rideau baissé et verrouillé, gardez la preuve qu'il l'était.
Vitrine de commerce cassée : qui paie, le locataire ou le propriétaire ?
En bref
Le bail décide. À défaut de clause contraire, le code civil met les vitres et la fermeture de boutique à la charge du locataire, sauf force majeure, et le bailleur ne répond pas des dégâts commis par des tiers. C'est donc d'abord votre propre assurance qui est concernée ; prévenez quand même le bailleur, et le syndic si la façade est touchée.
Ce que dit le code civil
- Les vitres sont une réparation locative, « à moins qu'elles ne soient cassées par la grêle ou autres accidents extraordinaires et de force majeure » (art. 1754).
- Le même article y range la « fermeture de boutiques », ses gonds, targettes et serrures ; vétusté et force majeure restent exclues (art. 1755).
- Le bailleur ne garantit pas le locataire contre les voies de fait de tiers : au locataire de poursuivre les auteurs (art. 1725).
- Ces règles ne jouent que « s'il n'y a clause contraire » : le bail passe avant.
Ce que peut prévoir le bail commercial
- Il doit comporter un inventaire précis et limitatif des catégories de charges, avec leur répartition (code de commerce, art. L145-40-2).
- Pour les baux conclus ou renouvelés depuis le décret du 3 novembre 2014, les grosses réparations de l'article 606 du code civil (gros murs, voûtes, poutres, couvertures entières…) restent au bailleur (art. R145-35) : la vitrine et le rideau n'en font pas partie.
- Relisez la clause de réparations, la clause d'assurances (qui peut vous imposer d'assurer les vitrines) et celle qui règle le sort des aménagements, s'il y en a une.
Immeuble en copropriété
Si la façade ou des parties communes sont touchées, prévenez le syndic : c'est lui qui déclare le sinistre à l'assureur de l'immeuble. Ne lancez pas vous-même de travaux sur les parties communes.
Quels recours contre l'auteur ou contre l'État ?
En bref
Contre l'auteur, s'il est identifié, en vous constituant partie civile. Contre l'État, quand les dégâts viennent de crimes ou délits commis par un attroupement ou un rassemblement : demande chiffrée au préfet, puis tribunal administratif, dans un délai de 4 ans. Ces recours servent surtout à récupérer ce que l'assurance ne paie pas.
Contre l'auteur des dégâts
- S'il est identifié, constituez-vous partie civile pour obtenir des dommages et intérêts au procès pénal. L'assureur qui vous a indemnisé se retourne, lui, contre l'auteur pour ce qu'il a payé (code des assurances, art. L121-12).
- Si le condamné ne paie pas, l'aide au recouvrement (SARVI) n'est ouverte qu'aux personnes physiques : pas à une société (code de procédure pénale, art. 706-15-1).
- La CIVI n'indemnise un vol ou une dégradation que sous plafond de ressources et en cas de situation matérielle ou psychologique grave (art. 706-14) : en pratique, particuliers et très petits commerçants.
Contre l'État : article L211-10 du code de la sécurité intérieure
L'État est civilement responsable des dégâts causés par des crimes et délits commis « à force ouverte ou par violence » par des attroupements ou rassemblements, armés ou non. Le Conseil d'État écarte les dégâts commis par un groupe structuré, constitué pour commettre ces délits ; depuis une décision du 28 février 2025, il regarde l'objet principal de l'action.
- Étape 1
Demande chiffrée
Au préfet du département (préfet de police à Paris), avec vos justificatifs.
- Étape 2
Deux mois de silence
Sans réponse dans ce délai, la demande est considérée comme rejetée.
- Étape 3
Tribunal administratif
Celui du lieu des dégâts, pour contester le refus.
- Étape 4
Quatre ans pour agir
À compter du 1er janvier suivant les faits : jusqu'au 31 décembre 2030 pour des faits de 2026.
Vous réclamez ce que l'assurance n'a pas payé (franchise, perte d'exploitation non assurée, stock au-delà des plafonds) ; pour ce qu'il vous a versé, c'est l'assureur qui se retourne contre l'État. La procédure est longue : elle ne remplace pas la déclaration à l'assureur.
Annoncé, mais pas encore applicable
- La garantie émeutes obligatoire des contrats de dommages aux biens (loi n° 2026-103 du 19 février 2026, art. 171) entrera en vigueur par décret, après l'avis de la Commission européenne sur les aides d'État : elle ne s'applique pas aux faits du 17 octobre 2026.
- Le projet de loi dit « casseurs-payeurs » doit être examiné au Sénat à partir du 27 octobre 2026 ; tant qu'il n'est pas adopté, il ne change rien à vos démarches.
Commerces touchés le 17 octobre 2026
Bercy s'est dit « mobilisé » le 18 octobre pour aider les commerçants ; les modalités restent à préciser. Si vous devez fermer, l'activité partielle peut être demandée dans les 30 jours pour un sinistre de caractère exceptionnel (code du travail, art. R5122-1), et des délais de paiement sollicités auprès de l'Urssaf et des impôts.
Rideau métallique abîmé : sécuriser, réparer ou remplacer ?
En bref
Faites-le sécuriser tout de suite : un rideau forcé, enfoncé ou bloqué laisse le local ouvert. Ensuite, on remplace souvent la seule pièce touchée (lame finale, serrure, quelques lames, coulisse) ; on change le rideau quand le tablier est trop déformé. Gardez devis et factures : ils font partie du sinistre.
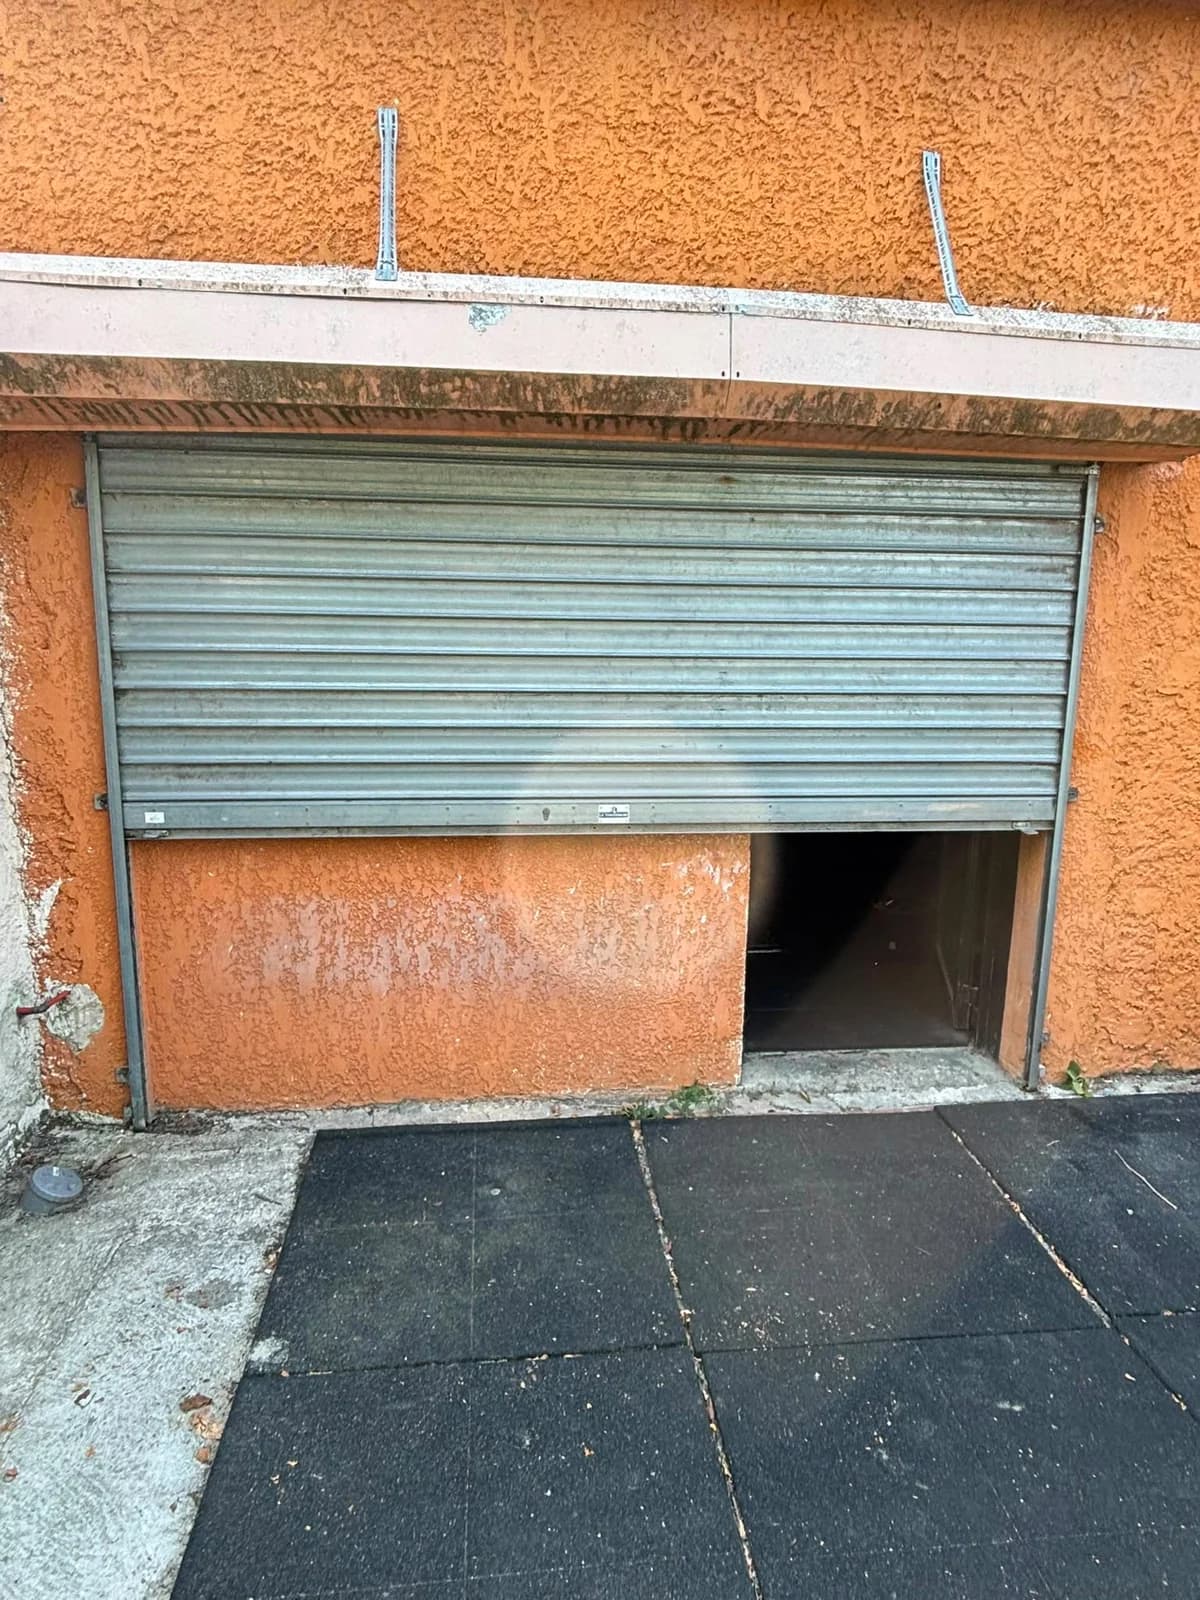
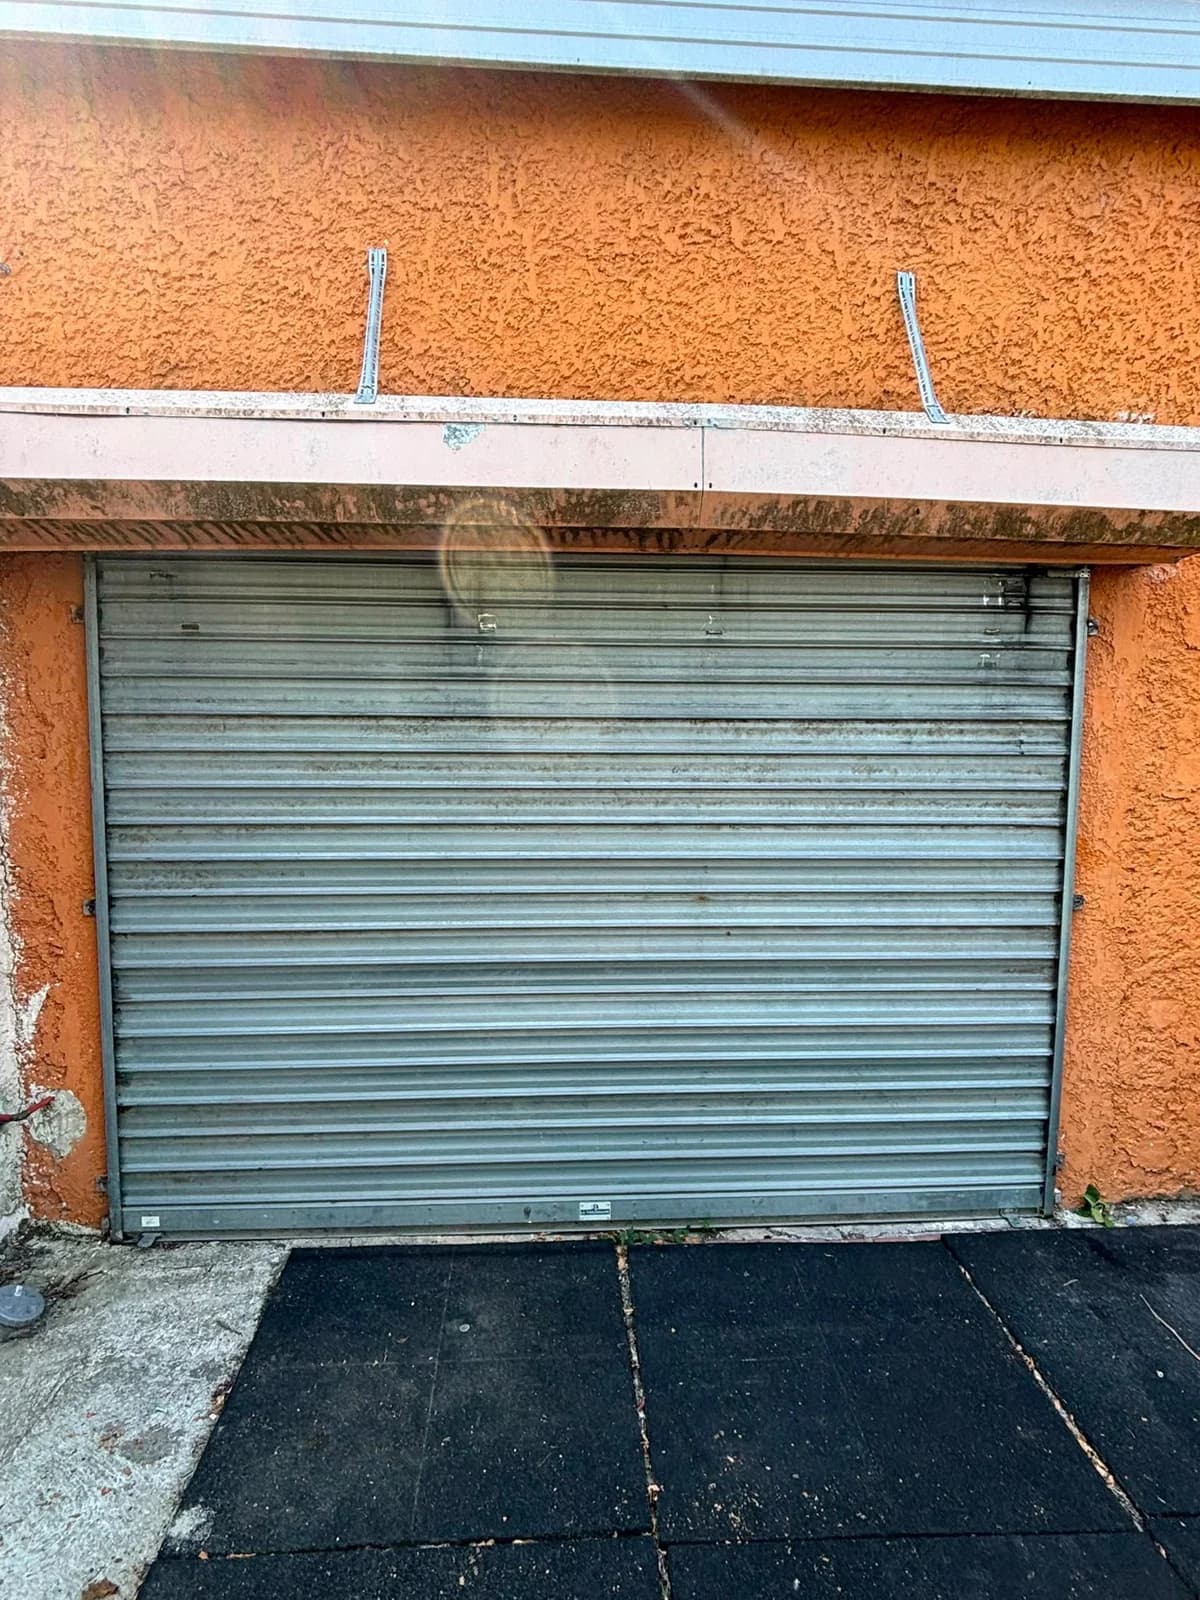
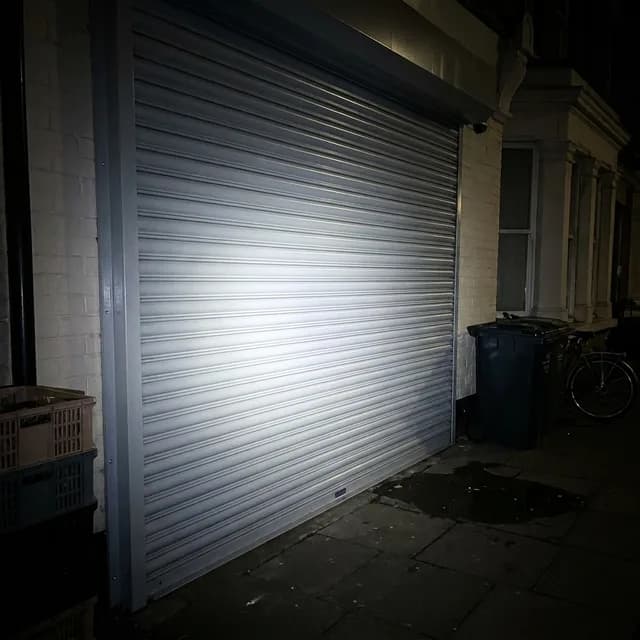
Le rideau photographié plus haut
Enfoncé par un choc, il a été redressé et remis en service. Voir le chantier.
Ne forcez jamais un rideau tordu, ni à la main ni au moteur : l'axe et les ressorts sont sous tension, et des lames déformées abîment coulisses et axe.
 Sécuriser, de jour comme de nuitDépannage 24h/24, 7j/7 au 09 72 23 13 88 : déblocage, remise en service ou mise en sécurité en attendant la réparation.
 Remplacer la pièce abîméeLame finale, tablier, coulisses fabriqués à vos cotes ; lames à l'unité sur devis, à partir d'une photo.Changer la serrure arrachéeSerrures de lame finale et cylindres, livrés avec leurs clés.
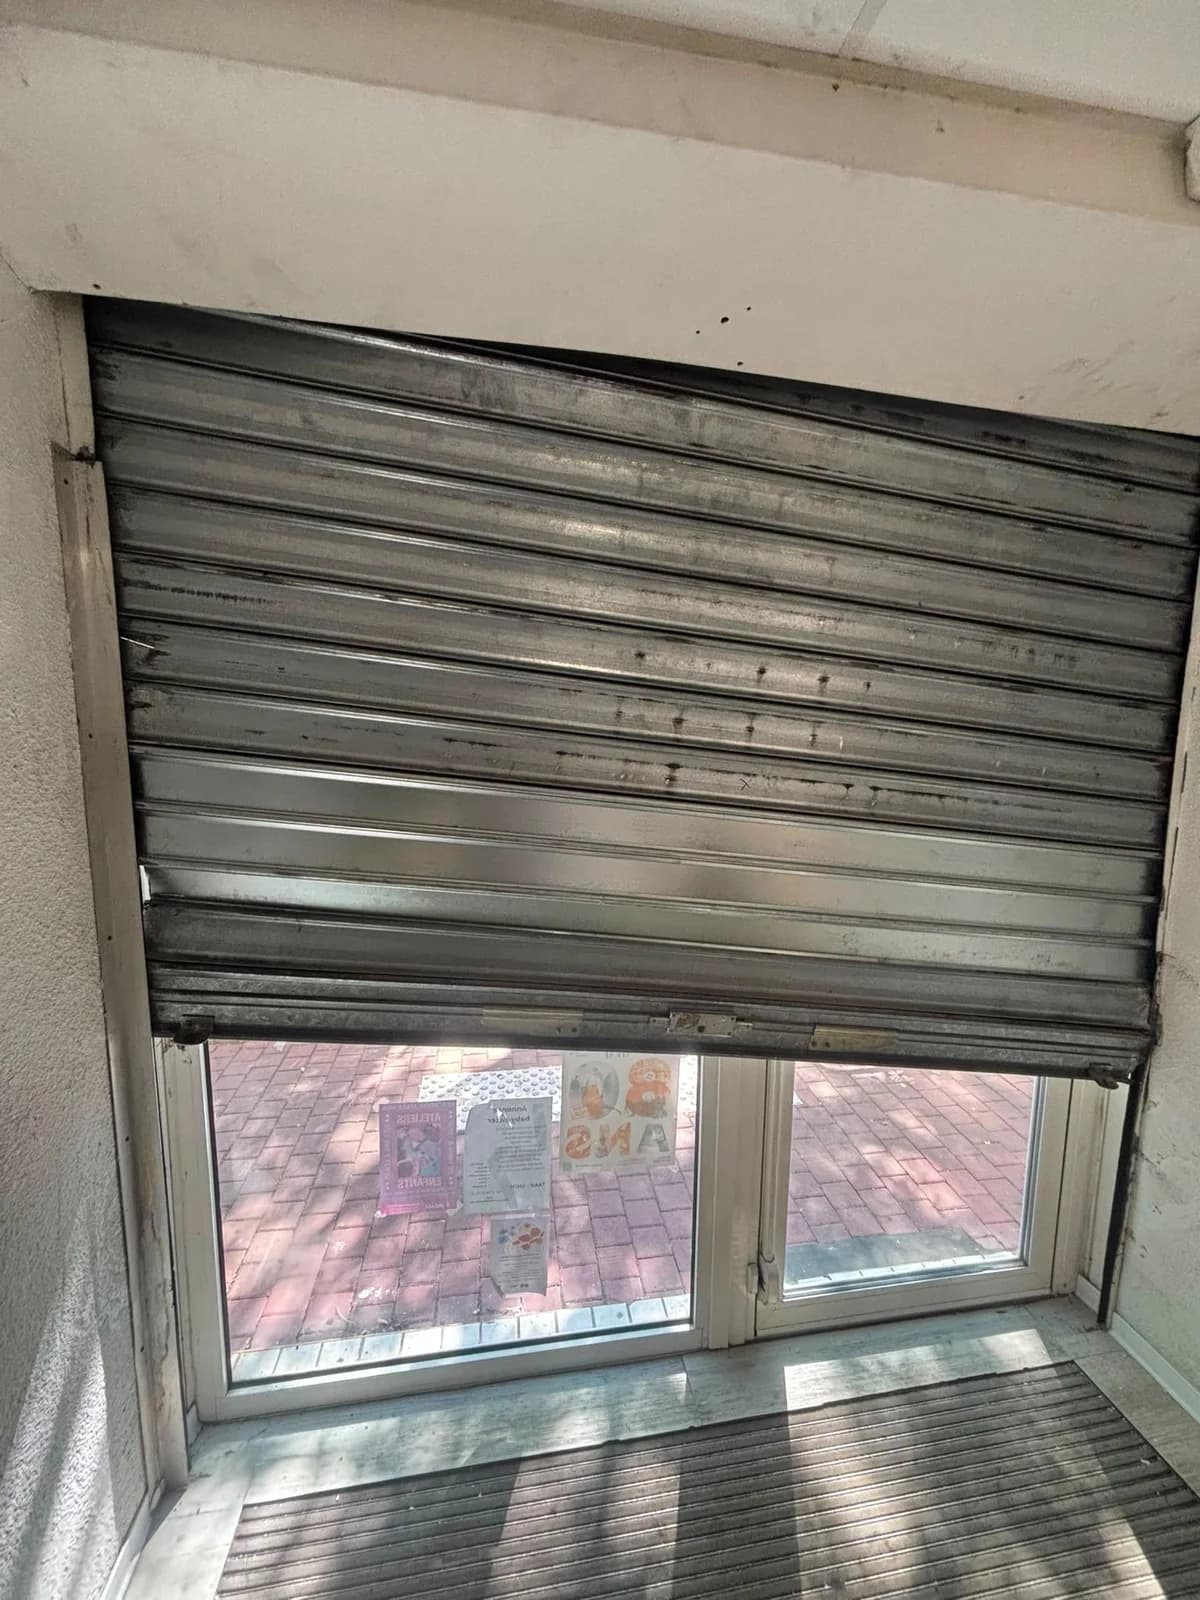 Rideau bloqué après le choc ?Les vérifications sans danger, et ce qu'il ne faut surtout pas faire.
Pour l'assureur, demandez un devis qui distingue mise en sécurité et réparation, et gardez les pièces déposées jusqu'à l'expertise. S'il faut remplacer le rideau, un rideau neuf se fabrique en 4 heures, puis se livre en 10 jours ouvrés, ou 3 jours en express.
Comment éviter que la vitrine soit de nouveau cassée ?
En bref
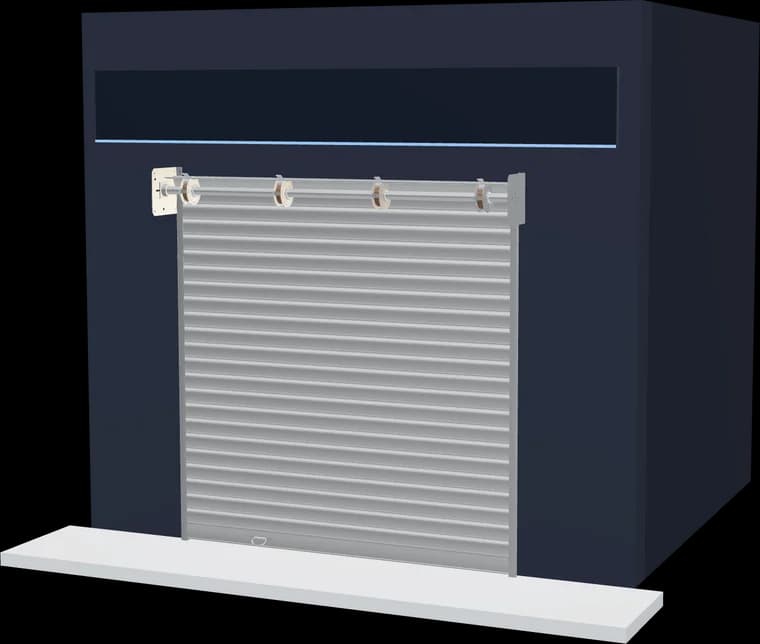
Un rideau métallique baissé et verrouillé devant la vitrine reste la protection la plus directe du verre. Pour un commerce exposé, notre rideau anti-vandalisme réunit de série les options les plus sûres du configurateur. Aucun rideau n'est incassable : il retarde et décourage.
 Lames pleines 11/10eContre : coups, objets lancés, tablier enfoncé
- Serrure 4 points de lame finaleContre : tablier soulevé par le bas
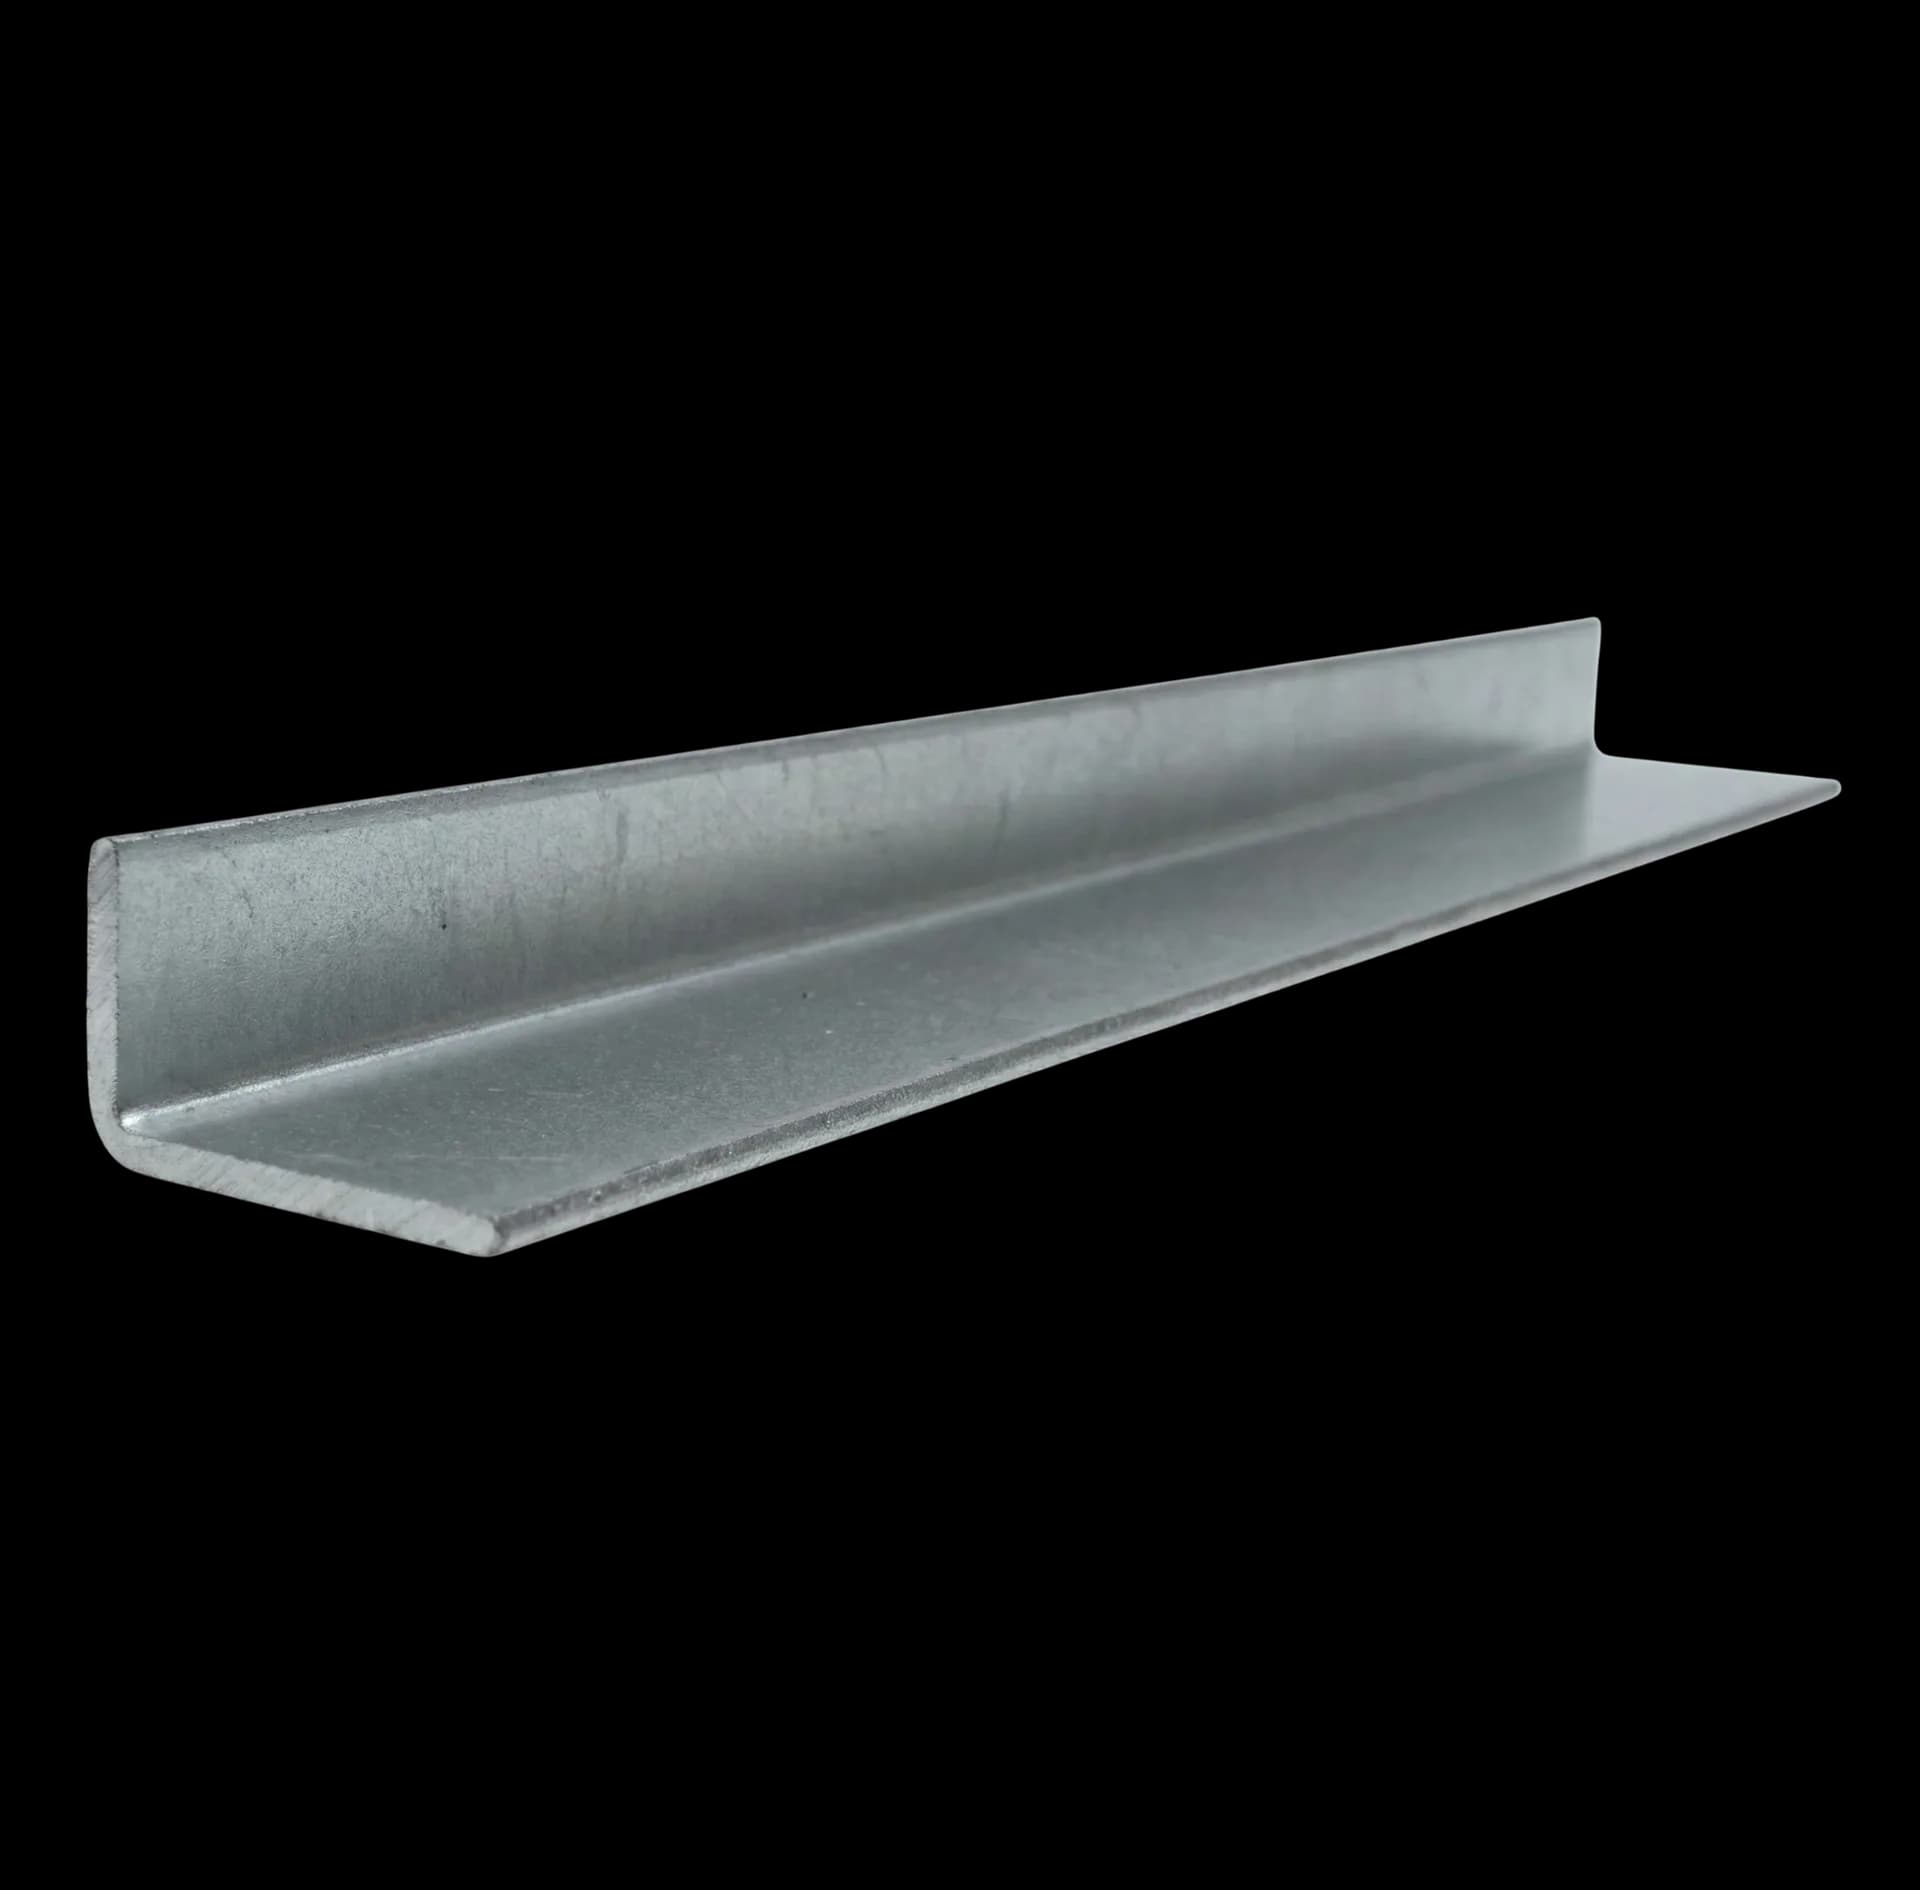 Cornière de renfortContre : pied-de-biche glissé sous la lame finale
 Crochets anti-tempêteContre : tablier poussé ou tiré hors des coulisses
 Coffret blindé de commande (Blindoor ACM)Contre : boîte à clé arrachée ou forcée
 Pose côté rue et coffre ferméContre : vitrine brisée, moteur et ressorts attaqués
Le rideau est posé côté rue, devant la vitrine : le verre est derrière l'acier. Ce pack n'est pas certifié ; si votre assureur impose une fermeture certifiée, demandez-nous un devis.
Rideau métallique anti-vandalismeLames pleines 11/10e, serrure 4 points, crochets anti-tempête, commande blindée, pose côté rue sous coffre.Protection de vitrine de magasinRideau plein, micro-perforé ou grille : quelle protection pour quelle vitrine.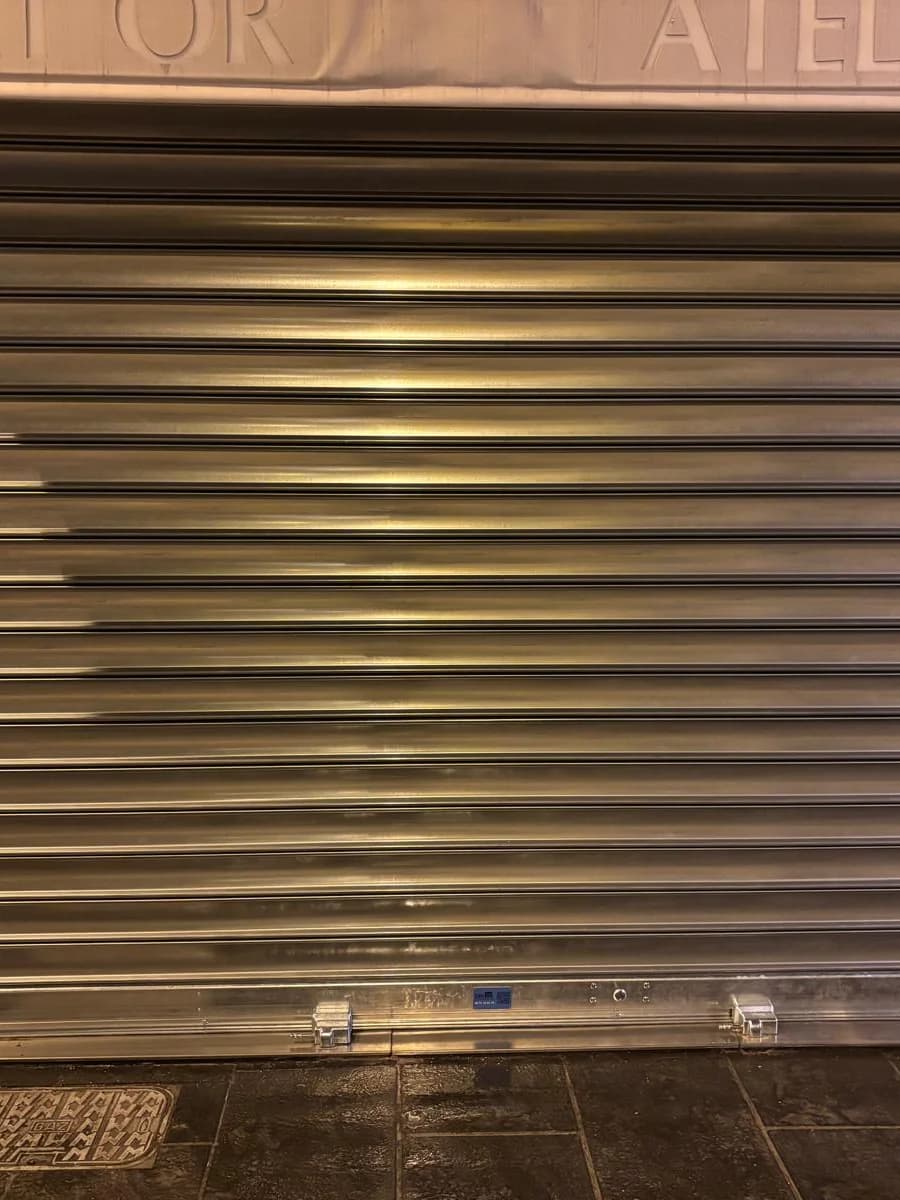 Protéger sa vitrine un jour de manifestationParcours, préparation du rideau, jour J : la check-list du commerçant.
 Rideau métallique anti-effractionSerrures, ancrage au sol et lames renforcées contre le cambriolage.
Quelles pièces réunir pour le dossier ?
En bref
Un seul dossier sert à l'assureur, à la plainte et, s'il le faut, à la demande au préfet. Il réunit les preuves des dégâts, le chiffrage des pertes, vos contrats et les factures de ce que vous avez déjà payé.
Preuves des dégâts
- Photos et vidéos datées, avant tout nettoyage
- Constat du commissaire de justice
- Images de vidéosurveillance
- Attestations de salariés, voisins ou passants, rédigées en faits
- Récépissé de plainte
Chiffrage des pertes
- Inventaire des biens détruits ou volés, avec les factures d'achat
- Dernier inventaire du stock
- Devis de réparation : vitrine, rideau métallique, enseigne
- Chiffre d'affaires des périodes comparables (perte d'exploitation)
Contrats et entreprise
- Contrat d'assurance : conditions générales et particulières
- Bail commercial
- Extrait Kbis
- Bilans des derniers exercices si vous réclamez une perte d'exploitation
Frais engagés et échanges
- Factures de mise en sécurité : dépannage du rideau, fermeture provisoire, gardiennage
- Factures de déblaiement et de nettoyage
- Copie de la déclaration de sinistre et des accusés de réception
- Rapport d'expertise et courriers de l'assureur
Questions fréquentes sur la vitrine cassée et l'assurance.
L'assurance couvre-t-elle une vitrine cassée ?
Oui, si votre contrat comporte la garantie qui correspond à la cause : bris de glace pour le verre, vandalisme pour les dégradations, vol pour une effraction, extension émeutes pour des violences collectives. La franchise, la vétusté et ce qui dépasse les plafonds restent à votre charge.
Combien de temps pour déclarer une vitrine cassée à son assureur ?
Le délai fixé par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés, ni à 2 jours ouvrés en cas de vol (article L113-2 du code des assurances). Pour une catastrophe naturelle reconnue par arrêté, c'est au plus tard 30 jours après sa publication (article L125-2). Une déclaration tardive ne peut vous être opposée que si l'assureur prouve qu'elle lui a causé un préjudice.
Vitrine cassée pendant une manifestation : l'assurance paie-t-elle ?
Seulement si votre contrat couvre les émeutes et mouvements populaires : sans clause, l'assureur n'en répond pas (article L121-8 du code des assurances), mais c'est à lui de prouver l'émeute. La garantie émeutes obligatoire votée en 2026 n'est pas encore en vigueur. Pour le reste, un recours contre l'État est possible (article L211-10 du code de la sécurité intérieure).
Qui paie la vitrine d'un local commercial loué ?
Le bail commercial décide. Sans clause contraire, le code civil range les vitres parmi les réparations locatives, sauf grêle ou force majeure (article 1754), et le bailleur ne répond pas des dégâts commis par des tiers (article 1725). Si la façade est une partie commune d'un immeuble en copropriété, prévenez aussi le syndic.
Peut-on être indemnisé par l'État après des pillages ?
Oui, si les dégâts viennent de crimes ou délits commis avec violence par un attroupement ou un rassemblement (article L211-10 du code de la sécurité intérieure). Demande chiffrée au préfet (préfet de police à Paris), puis tribunal administratif du lieu des dégâts, dans les 4 ans à compter du 1er janvier suivant les faits : jusqu'au 31 décembre 2030 pour des faits de 2026.
Mon rideau métallique a été forcé : que faire ?
Faites-le sécuriser au plus vite : notre dépannage intervient 24h/24, 7j/7 au 09 72 23 13 88. Selon les dégâts, on remplace la pièce abîmée (lame finale, serrure, lames) ou le rideau entier. Gardez photos, devis et factures pour l'assureur.
La franchise peut-elle être remboursée ?
Pas par l'assureur. Elle peut en revanche être réclamée à l'auteur des dégâts s'il est identifié, en vous constituant partie civile, ou à l'État si les dégâts viennent d'un attroupement ou d'un rassemblement (article L211-10 du code de la sécurité intérieure).
Informations générales, à jour au 18 octobre 2026 : elles ne remplacent pas un conseil juridique. Votre contrat d'assurance, votre bail et, au besoin, un avocat font foi.
Sources : code des assurances, art. L113-2, L114-1, L121-8, L121-12, L122-7, L125-2 et L12-11-1 (créé par la loi n° 2026-103 du 19 février 2026, art. 171) ; code de la sécurité intérieure, art. L211-10 ; code civil, art. 606, 1725, 1754 et 1755 ; code de commerce, art. L145-40-2 et R145-35 ; code de procédure pénale, art. 706-14 et 706-15-1 ; code du travail, art. R5122-1 ; loi n° 68-1250 du 31 décembre 1968 (prescription quadriennale) ; ordonnance n° 2016-728 du 2 juin 2016 (commissaires de justice) ; Conseil d'État, 28 février 2025, n° 473904 ; préfecture de la Gironde, « Accompagnement des commerces touchés par les émeutes urbaines » (2023) ; ministère de l'Intérieur, plainte en ligne ; V. Simonnet, avocat au barreau de Paris (18 octobre 2026) ; AFP et Echos Plus (18 octobre 2026). Textes consultés sur Légifrance le 18 octobre 2026.
 Suivez DRM sur Google : ajoutez-nous en source préférée pour voir nos articles en priorité.
Livraison standard
10 jours ouvrés
Livraison express
3 jours
Fabrication
Française, sur mesure
Paiement sécurisé
CB
Paiement en 3× sans frais, jusqu'à 3 000 €
Guides
Autres guides.

Comment mesurer son ouverture
Largeur entre tableaux, hauteur sous linteau, retombée, pose : la méthode pas à pas.
Comparatif des 6 types de rideaux
Lames pleines, micro-perforé, polycarbonate, grilles cobra, bijoutier et extensible.

Quel moteur pour son rideau
Poids du tablier, moteur central ou tubulaire, antichute : le calcul du configurateur.
Prix d'un rideau métallique
Prix par taille et par type, options, grilles : les montants du configurateur.
Glossaire du rideau métallique
Tablier, coulisse, joue, boîte à ressorts, blindoor… chaque pièce expliquée.

Rideau métallique bloqué : que faire ?
Diagnostic par symptôme, gestes sans danger, débrayage et quand appeler le dépannage.
Ils ont remis leur commerce en état
Après une vitrine cassée ou un rideau forcé : le devis, la fermeture provisoire, le remplacement
Idriss Serres
 Google
Vitrine soufflée un dimanche matin. J'ai eu un devis chiffré le lendemain midi, de quoi joindre un montant à ma déclarat...
Intervention en décembre
Quentin Mahé
GoogleLe rideau avait été enfoncé. Ils ont séparé sur le devis ce qui se réparait et ce qui se remplaçait : c'est exactement l...
Intervention en novembre
Maud Vergne
GoogleLe constat, les photos, le dépôt de plainte : la page m'a servi d'ordre de marche et je n'ai rien oublié dans le dossier...
Intervention en octobre
Oriane Vannier
GoogleFermeture provisoire posée dans la journée, rideau neuf quinze jours après. Je n'ai eu à fermer qu'un après-midi.
Intervention en novembre
Églantine Lestrade
GoogleLocataire, je ne savais pas qui déclarait quoi. On me l'a expliqué au téléphone sans chercher à me vendre quoi que ce so...
Intervention en septembre
Margaux Bonnard
GoogleLe rideau remplacé est plus solide que celui d'origine, et la facture était détaillée ligne par ligne pour mon dossier.
Intervention en décembre


Rideau forcé, vitrine à protéger ?
Dépannage 24h/24, 7j/7 pour remettre votre rideau en service, puis un rideau anti-vandalisme fabriqué à vos cotes.